金沙中国
金沙中国于2009年11月30日上市于香港交易所,在主板挂牌
IPO每股价格为HKD 10.38,每手交易400 股,属于香港B股
公司目前股票总数达-8,056,492,000
公司业务简介:
公司目前是澳门最大的综合度假村经营商,经营4家综合度假村
包括位於澳門半島的澳門金沙,以及設於路氹的澳門威尼斯人、澳門百利宮及金沙城中心,加上支援該等物業的其他業務,包括往來香港與澳門的金光飛航高速渡輪服務。
以下是4家综合度假村的详细资料
很明显的,最早开业的是澳门金沙接着就是威尼斯人、百利宫和金沙城中心
上面也清楚地看到了公司的酒店客房、博彩桌和角子机的数量等等
2008-2011年之间的业绩、财务状况表
注明:2011年每股股息是HKD 1.16,分两次派发,每次派发HKD 0.58,根据公司财报计算是每次派发0.075美元
注明:Trade and receivables和Trade and payables我是分别取之于流动资产和流动债务所记载的部分而已,公司的非流动资产与债务也有Trade and receivables和Trade and payables
基本上我们都看得出08年至11年间公司的营业额、净利都是保持成长的,利润率也在相对的走高
这里我们也看到公司的债务是相当庞大的,不过,财务状况有一直在改善的状况出现,资产对债务的比例也在逐渐的走高
不过,还是无法被纳入净现金公司,所以,财务状况还需要在注意注意
2012年首半年的业绩表现-营收报表
这张是公司最近的2012年首半年的业绩表现,目前我们看到公司的营收仍然持续在成长,但是,净利却下滑了,主要我们看到公司的开销增加了,导致盈利下滑
半年的业绩报表,管理层有交待盈利下滑的原因
‧ 與二零一一年上半年的539,500,000 美元(4,198,800,000
港元)比較,本集團於二零一二年上半年的利潤下跌18.5%至 439,800,000 美元(3,411,400,000
港元)。未計有關第七及第八地段及澳門威尼斯人太陽劇團表演閉幕的減值虧損及有關金沙城中心的開業前開支,經調整利潤由二零一一年上半年的
561,700,000
美元(4,371,500,000港元)增加20.3%至二零一二年上半年的675,800,000美元(5,242,000,000港元)
就是关闭太阳剧团和金沙城中心开幕导致公司的开销增加,所以,净利因此而下滑
各方面业务表现图
这里就看到公司各方面的营收表现图,基本上都处在双数为数成长的阶段,除了酒店客房,剩下的都保持着非常的成长速度
各方面业务的EBITDA图
基本上公司跟方面的业务都在赚钱,渡轮及其他业务方面仍然保持着亏损,但是,亏损幅度有所下降,算是好现象吧
资产负债表
这里我们看到公司的资产方面是有所减少的,最大的原因相信还是现金减少了的关系
目前公司手持净现金大-USD 1,360,340,000
目前我们看到公司的借贷有所减少,但是,减少不多
目前长期借贷达-USD 3,221,532,000
目前短期借贷达-USD 47,845,000
现金流量表
基本上公司的EBITDA是成长的,但是,今年的开销大增,导致公司的资本开销大幅上扬,所以,今年公司的盈利减少,至于为什么开销大增,上段已经说过了
公司的单一最大股东
公司最大的持有人就是美国拉斯维加斯金沙集团主席和金沙的子公司共同持有,一共持有金沙中国5,657,814,885股或70.3%的股权
借贷
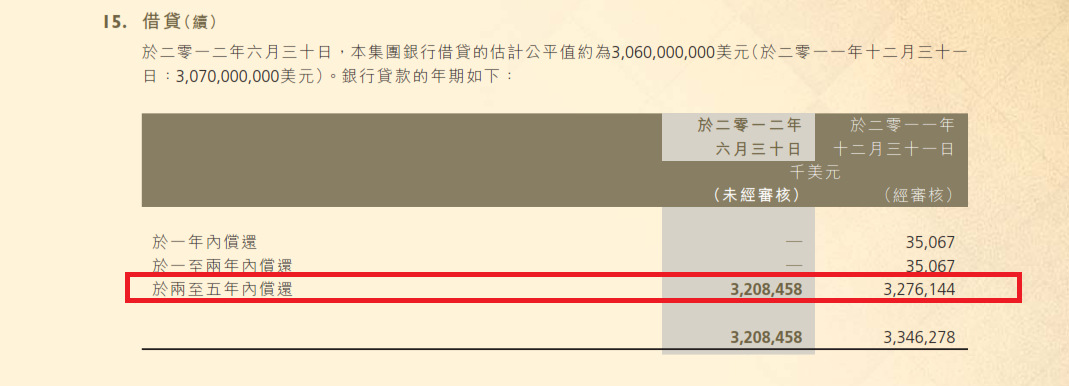
目前公司32亿的借贷,基本上都是长期借贷,几乎所有都是超过2-5年才需要偿还,所以,相信公司短期内还不需要偿还大型的借贷
本身的看法
我本身对金沙中国的看法保持谨慎的态度,主要是因为公司的债务仍然处于不是很健康的水平,加上担心澳门的博彩收入到达饱和的状态
但是,目前公司仍然打算在澳门建设第五家赌场,相信是看好亚洲日益蓬勃的旅游业和中国人民日益富有对休闲娱乐的需求持正面的看法
主席在2011年年报有说过,澳门的旅客人数一直在持续的增长,而且,中国旅客占大部分
基于我对金沙集团的了解,公司走的都是中上阶层的赌客,而且,我相信以金沙的经营方式有办法维持澳门最大的赌场经营商,毕竟金沙目前在新加坡经营的赌场市占率仍然处于优势
中短期内我个人对澳门的博彩业也是持正面看法,相信仍然有上涨的空间,至于派息方面我对公司保持谨慎的态度,毕竟公司的债务仍然太过庞大了,虽然公司2011财政年派发超过盈利的股息,但是,仍然还需观望
我想公司如果肯开始派发股息的话,我相信会很慷慨,毕竟母公司金沙集团的派息也不差(愈60%的派息率)
如果等到澳门博彩业发展至饱和状态,公司还清了所有的借贷,搞不好也能够成为一个派发股息至少90%的公司
今年的股息还没公布,就来期待看看公司今年会不会公布股息
以每股净赚14 cents美元(相等于HKD 1.09)来计算,26/10/12闭市价HKD 30.00目前本益比处在27.52倍,澳门的同行的本益比几乎都处在这个水平
值不值得投资,各位就要自己去观察了
PS:以上文章乃作者本身的看法,不鼓励做任何买卖,作者不为任何投资上的盈利和亏损作出任何负责
2012年10月30日星期二
DiGi 2012年第三季度业绩分析
DiGi第三季度业绩分析
营收报表
这个很简单,就是一般的营收报表
这个季度的营业额增长了4.11%,9个月的营业额增长了7.08%
这个季度基本上折旧和去年差不多,但是,营运开销有些许的增长,还有所得税方面就减少了
这个季度的缴税率是22.3%比法定的25%有所下降,主要是因为公司发展网络得到政府的税务回扣(详情可以看季报的Note B5)
资产负债表
这边我们就看到公司的资产和负债
公司在现金方面比起上个季度有所减少了,目前公司手持的净现金还有RM 1,453,060,000
我们再来看看公司的借贷方面,目前长期借贷达RM 899,512,000
短期借贷达RM 183,501,000
所以总借贷达到RM 1,083,013,000以公司目前持有的现金RM 1,453,060,000扣除在债务的话仍然还有RM 370,047,000的净现金
所以,公司在财务状况方面相信还是很稳健
现金流量表
这边我们来看看公司的现金流,公司首9个月生产出来的现金流达到RM 2,367,973,000比起去年同期增长了6.19%
为什么要看这里呢?这就是未来要让我们了解公司实际上赚了多少钱,目前赚23亿,我们还要扣除资本开销和所得税,就让我们接下去看公司的资本开销吧
资本开销方面今年提升了不少,今年的CAPEX达到RM 444,204,000,比起去年同期增加了49.34%
首9个月现金流生产了RM 2,367,973,000要扣除基本开销和所得税我们来计算一下
RM 2,367,973,000-RM 444,204,000-RM 271,032,000=RM 1,652,737,000
这就是公司真正赚得数目,头两个季度一共派了11.8 SEN
11.8 SEN*7775M=RM 917,450,000
这个季度还要派发4 SEN(RM 311,000,000),所以一共用了公司RM 1,228,450,000
公司的现金流有16亿多,相信派发12亿多的股息,公司的净现金仍然还是能够增加RM 424,287,000,今年要偿还的借贷有RM 183,501,000,所以,相信到年尾公司的现金仍然可以比现有在增加2亿左右(注:大概计算而已,不一定准确)
客户人数
这张表呢是显示公司的用户人数
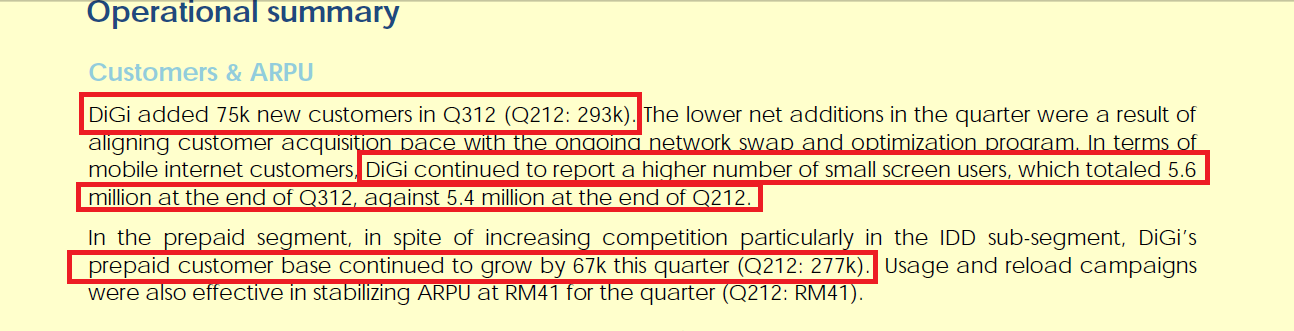
从这张表来看,很明显的我们看到了公司的整体用户是增长的,目前用户达1千零30万4千人
这里管理层就提到了公司的整体用户增加了7万5千人,手机流动网络用户方面公司保持强劲成长,从上个季度的540万人增加到560万人
Prepaid用户也比上个季度增长了6万7千人
在营业额方面,公司的数据业务保持成长,上个季度录的4.45亿上涨到这个季度的4.6亿,增长了3.4%
比重也占了24.8%
个人看法
经过阅读了以上DiGi的2012年第三季度的报告,我对DiGi的看法仍然保持正面
在季报的展望未来,公司的管理层有提到,从过去数年语音业务到数据业务的成长,管理层相信公司目前的发展方向是正确的
公司朝向的策略性发展,专注于发展数据业务的成长未来会更加明显的看到公司在数据业务方面的贡献
至于对2013年的展望,管理层有说保持目标不变,管理层相信公司能够持续成为同行业增长最强劲的公司,相信营业额明年仍然可以取得5%-7%的成长,也尽力为股东创造价值和回馈股东
我个人觉得DiGi仍然能够长期持有,公司的管理层发展方向正确,而且,大马的智能手机用户仍然偏低,相信数据业务还有很大的潜能和成长空间
对于今年首9个月公司的资本开销大增方面,CEO在股东大会的时候已经说过了,今年会提升旗下的发射站,今年的资本开销设定在7.5亿,目前为止我还没看到超标,所以,公司在成本方面仍然控制得很好
还有行政开销也有增加,目前公司还打算开设新型概念店,我相信不少人应该看过DiGi新概念店了,我个人觉得公司的做法很不错
创新的科技与想法我相信可以更加吸引得到年轻一代的用户,尤其是智能手机用户多数都是年轻一族
基本上公司的财务状况、用户和营业额都是成长的,没有看到衰退的现象
公司管理层上个季度说过资本回退在法律上的事情已经得到解决,这个季度的业绩就宣布派发资本回退,所以,管理层的诚信度和效率都非常满意
基于以上种种因素,我仍然会持续持有着DiGi,我对公司的管理层和通讯业的需求保持乐观的态度
PS:以上纯属个人意见,作者不为任何投资上的亏损和盈利做出任何负责
2012年9月26日星期三
未来估值能够超越NESTLE吗?
未来估值能够超越NESTLE吗?
DiGi和NESTLE相信这两家企业大家都不陌生,所以业务性质我就不多做介绍了
今天就来比较一下这两家公司的每股盈利和股息,看看买哪儿家公司比较划算
NESTLE-2011年全年的每股盈利是194.58 SEN和股息180 SEN
而DiGi-2011年全年的每股盈利是16.5 SEN和股息17.5 SEN
这两家的派系政策分别是DiGi最少80%的盈利用来派息,而NESTLE是90%的盈利用来派发股息
咋看之下都觉得NESTLE的股息比较多一点点,但是事实不一定是这样,因为公司的股息我们都是拿来除与股价来看看这两家的周息率才分得出那家比较高
我们来看看这两家公司的股价和股价表现,就能更加看清楚哪儿家的回酬比较好
我们就拿2012年第一天的闭市价来做比较,就是1月2号的价位
NESTLE和DiGi在2/1的闭市价分别是RM56.30和RM3.86
以当时的本益比来计算分别是NESTLE是28.93,而DiGi是23.39
周息率又分别是NESTLE-3.2%和DiGi-4.53%
这样看下去,嘿嘿!似乎又是DiGi的股息比NESTLE还高了些许
为什么会这样?因为,DiGi的管理层虽然说是最少80%派息,但是,几乎这几年都超过100%的派发率
当然包括2011财政年也不例外(DiGi在2011财政年的派息率是106%)
毕竟这两家公司的性质和现金流不同,DiGi的现金高过负债,而且每个季度都给与股息,NESTLE则一年派发两次
但是,为何市场给与NESTLE的估值较高呢?以28.93的本益比给与雀巢,而DiGi只得23.39?
我个人觉得NESTLE的部分优势是DiGi所没有的,所以得到的估值就自然比较高一些些
NESTLE含有部分垄断性企业的优势,公司所售卖的产品在市场上几乎都很有优势,而且,有些产品几乎是没有竞争对手的(如Milo)
而DiGi是电讯业,面对的竞争又多,可能会面对客户被抢走或者赚幅度备受压力
2012年9月2日星期日
投资者的心态决定了投资者的未来
投资者的心态决定了投资者的未来
好久没有写文章了,由于最近比较懒惰也没什么研究股票了,所以就没什么文章好写
昨天,刚和论坛的几位会员聊天吹水,就有聊到投资者的一开始应该学习什么,就是学习心态
一般上我相信不少投资者刚接触股市都是以短线炒作赚取差价为方向(当然包括我一开始也是)
当然人的心态都是想要用最短的时间致富,但是,这个方法似乎没有人能够行得通,所以,一般上很多投资者尤其是新手会一直交易的很频密
但是,一直不断的杀进杀出真的能够赚钱吗?在我看来是有时候运气好也许会赚钱,或者一年底计算下来得个不亏不盈
更惨的情况当然就是亏损了
为什么交易要很频密,因为,每次看到一只股的消息传出来的时候就会变得很热门了,交易量就会突然大涨,股价就跟着大涨
有些跟风的投机客就跟着进场了,但是,多数都是没有做足功课而进场的
通常有消息出来都是大鳄鱼已经早就进场等待一些所谓的没做功课的散户进场
把一只股从5毛钱炒到6毛钱或者更加高的时候,就会吸引到散户进场,而且,数量越来越多,但是,这个风险就会跟着上升
当然这些大鳄都是已经计算好自己的目标价到多少就走人,那当大鳄鱼走人的时候,通常接货的就是散户了
有时候因为看着股价越来越高,人的贪念就出来了,也跟着一值追高买入,让自己的均价也跟着提高
这时候如果股价突然传出负面消息就会跌了,但是,一跌就是惨不忍睹的,相信大部分的投机客就会跟着认赔出场
有些投机客算算今年底的回酬,相信大多数都是亏钱的,当然有些是不亏不盈,幸运的话,还是能够赚钱
如果是得个不亏不盈的话,在我的观点看来呢事实上是亏钱和浪费了时间
如果同一时间买入好股,股价上涨又有被动性收入,那就不同了
如果,选择优质股票长期持有的话,一年拿个20%的回酬加上股息的收入,那效果就会很不一样
你买5毛钱的股,和打算长期持有一只1块钱的股,5毛上涨到6毛20%,但是如果,1块钱的股上涨到1.2的话也是20%
6毛是因为炒作,炒作完毕股价回到应有价值,同样的还是值5毛,如果追高买入的人肯定亏损,在倒回去要买1块钱的股就要付出更加多的代价,要用1.2的价钱买入了(这个其实是我本身的自身经历的经验)
有时候有些人觉得股息很少,有倒不如没有还不是一样,反正赚差价更加快,但是,这个想法通常都害了很多人
有时候为了眼前的一点利益放弃了长远的回酬这是很吃亏的事情,就像我本身,我去年才开始进入股市,算一算已经有15个月的时间了
一开始如果我就懂得把握选择好股,不投机的话,相信已回酬会更加的好,但是,可惜的是我之前浪费了一些时间,也亏了一些钱(去年投资回酬扣除股息收入还要亏损将近20%左右)
今年开始转变自己的思想,和长期投资与有潜力的股,结果果然今年的回酬就开始来到了正数和成长了
时间真的很重要,复利的魔力是很惊人的,就好比股神巴菲特和冷眼前辈一样,他们的做法很少投资者跟随,但是,却是最赚钱的方法
巴菲特的身价我就不用说了,我们再来看看冷眼前辈,持有好股,被动性收入都可以拿到手软,是好几家上市公司的30大股东
光MBSB就值千万的股价在里面,还没计算Zhulian、Amedia、MMODE、Multico等等的股票
一开始都会有很多投资者觉得要赚快钱,而走宝了一些优质股是很可惜的,导致偷鸡不成蚀把米,这是一种投资上的损失
如果一只股我跟你拍胸膛保证会上升,潜力无穷,但是,你的心态只是短期投机的话,那最后还是无法赚得到这支股的钱的
这就是投资者应该要注意的心态问题
PS:以上纯属个人意见,希望看了后不满,千万不要给我这个
2012年8月11日星期六
云顶新加坡第二季度报告分析
营收报表
这是一般的营收报表,从里面我们看到了几项影响盈利的因素
1.营业额减少了,第二季度营业额比起去年同期减少了2.93%,首半年的营业额更是下跌了9.23%
2.销售成本走高了,第二季度的销售成本提升了5.46%,首半年的销售成本也上升了6.48%
3.销售成本走高,毛利率自然就是下跌的,第二季度的毛利下跌了13.39%,首半年的毛利也因此下跌了24.52%
4. 营运以外的收入减少
5.行政管理支出费用和支付的佣金大增
综合了以上几项因素就大概知道了公司的净利大跌是怎么一回事了,现在我们来看公司的资产负债表有没有什么变化
资产负债表
资产部分
在这里我们几乎看到了公司的资产部分似乎在增长了,而且,增长了不少
主因我想是现金的部分增加了不少,目前公司手持现金达
$4,540,438,000,多了整整$1,246,719,000
这是一笔非常庞大的数目,但是,这还不能确定公司是非常有钱的,让我们继续接下来看公司的资本债务表看看公司的借贷方面有没有增加
资本与债务表
这张是流动债务表这里我们看到公司的短期要偿还的借贷和去年同期相比是差不多的
今年要偿还的短期借贷达-$465,656,000
这张是公司资本和非流动债务表
在公司的资本方面,我们看到了公司发行了一些长期债券,而且,数目很大
公司的长期债券总额达-$2,308,260,000
而长期借贷方面达-$2,466,560,000
再加上今年内要偿还的短期借贷 -$465,656,000
总债务达-$5,240,476,000
手持现金-$4,540,438,000
=-$700,038,000(负数)手持现金还不足抵借贷
不过,在资本里面列出的都是无期债券,5年内还不能赎回,每年的利息高达5.125%
所以,公司手持的现金,现在大家都应该知道其实都是负债来的,不过,公司借这么多钱相信必定有很大的发展计划要进行,不然,公司光利息就要不少钱了,管理层应该没这么笨吧!哈哈
现金流量表
这就是公司的现金流量表基本上都看得出公司首半年的支出都很庞大一下,比起去年同期多了很多
不过,资本开销比起去年减少了很多,可是,总支出还是比去年多
各项目营收表现
这张就是说明公司的各部门营收和折旧项目这里我们看到了博彩收入(Gaming)是下跌的 ,而非博彩收入是成长的
博彩收入下跌了3.69%,而非博彩收入上升了1.37%,还有一个其他(Other)收入也有所下跌,所以,导致公司整体的营收下滑
公司在折旧方面也有所提升,折旧方面上升了,第二季度的折旧上升了26.69%,首半年的折旧也上升了20.81%,所以这也是让净利下滑的主要因素之一
表现回顾
这里公司的管理层有提到,净利下滑主要是营收下滑,还有即将开幕的海洋生物公园让公司支出大增所致,里面还有提到酒店住客率达92%,平均租户费用达$432,环球影城的平均访客也达到9,560人次,平均消费$86,里面还有提到公司半年营收下跌,主要是因为很少高级赌客到访所致展望未来
里面公司提到在今年的第四季度所有设备将会全面性开放,高端Equarius酒店和海滩别墅短短的六个月内似乎已经取得不错的成绩,顶级的SPA中心和两个独家树梢鸽舍会是我们最新的豪华产品,海洋生物公园再会在年尾开放,我们会持续的发展我们的顾客群保持成长,我们会透过一系列的计划,如RWS Invites。倘若西区完成建设,我们将会举行开幕庆典,在今年最后一个季度RWS将全面开放,到时候我们将开阔了一个新的市场,让更加广大的富裕旅客到访我们这里旅游。公司的现金流也处在很安稳的状况,2013年西区完成建设,公司的资本开销将会降低,西区开放相信会提升到公司的收入,今年全球经济越来越不明朗,我们预测公司今年的净利将会和上半年一样呈现盈利萎缩的状况。公司的现金地位为公司提供良好的机会,我们将会在看到有良好的投资商机的时候善用公司的现金
本身看法
公司的业绩下滑的因素相信大家都看到了,都是因为工程还未完成,导致公司的支出上涨,所以盈利才会下跌,基本上我个人的看法是新加坡的博彩收入几乎到达饱和状况,云顶新加坡的竞争对手金沙也面临业绩下滑的困境,而且,营收也大幅下降,云顶新加坡的营收状况还未像金沙那样的下滑,可见新国的博彩收入很难再取得突破性的成长,云顶新加坡的也积极发展公司的非博彩领域,改善了公司非博彩收入,我相信公司的种种设备将会让公司未来非博彩领域取得很好的成长,公司的管理层也说了今年的业绩也许会很难看,因为,全球经济正处在一个不明朗的阶段,所以,未来的赚副可能也会下滑,因为,公司还需要庞大的资本开销来完成公司的工程建设和设备。公司持有这么多现金,而且,还要支付高利息,相信公司是准备应付更加多海外的博彩领域开放而等待机会,长远来看我对这股还是没有什么不看好的地方,不过,今年相信股价的走势会非常不乐观
PS:纯属个人看法,买卖自负
2012年8月3日星期五
DiGi 2012年第二季度分析
DiGi 2012年第二季度分析
盈利报表
这张没什么特别就是一般的应收报表,从这张报表我们的出
营业额增加了7.61%至RM1,579,721,000
折旧方面就和去年同期差不多达RM332,019,000,比起去年多了8百25万2千
基本上除了这些还看到了借贷成本减少,利息收入增加等等的,这些都是加强净利表现的原因
公司这个季度的盈利达到RM324,187,000,成长了37.18%
资产负债表
资产部分
资产的部分跟上个季度没什么差别,现金仍然持有了RM1,516,646,000
负债部分
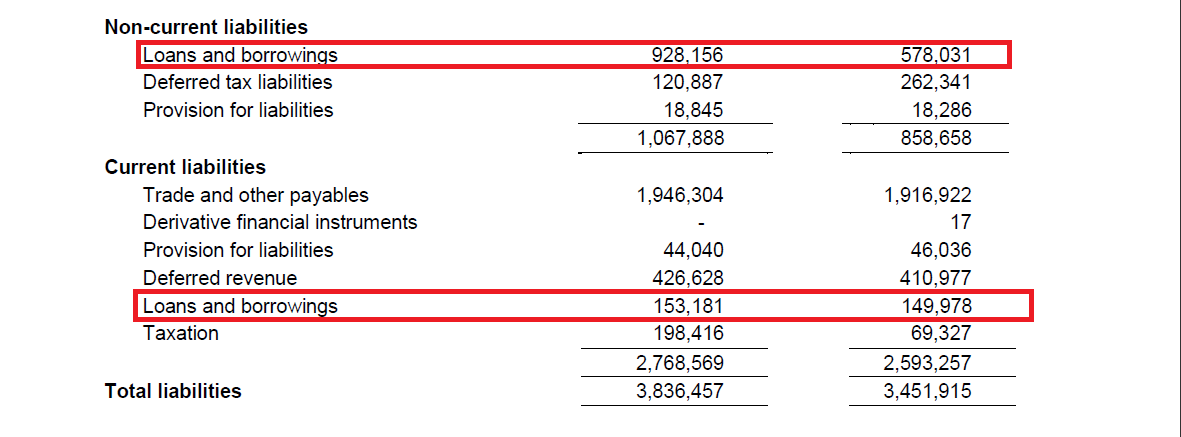
负债方面也和上个季度没什么太大的差别,公司的借贷方面我们看到了
长期借贷-RM928,156,000
短期借贷-RM153,181,000
总借贷-RM1,081,337,000
基本这个数字和上个季度的资产负债表的差不多,目前借贷方面于10亿,但是,公司光现金就达15亿了,所以,公司的财务状况仍然非常的好
现金流量表
今年公司首半年的现金流很强劲,比起去年的首半年公司多了RM153,635,000或10.6%的现金流,达到RM1,602,332,000,证明公司制造现金的能力很不错
这张现金流我们就看得出公司在基本开销方面增加了快一倍,达到RM294,588,000
基本上公司首席执行员在股东大会有说过,今年公司的基本开销会增加,今年定在7.5亿以内,上半年就达到了近3亿元,看来还是符合预测以内,资本开销并没有超出公司的预算
我们还看到了公司借了一个5亿,但是,在资产负债表的时候我有说过了,公司的财务状况还是很健康,现金仍然比借贷还高,所以没什么需要担心的
我们还看到了公司还了1.5亿的债务,股息方面首半年就派发了9.6亿的股息与股东,公司的资产负债表健康,相信未来的股息仍然会让股东满意
各方面的营收表现和用户报表
我们看到了数据业务都呈献成长的现象,而且,每个季度都在成长,现在数据业务一个季度的营业额已经达到1.91亿元,也如公司管理层预测,数据业务会持续成长,公司的营运赚副也在47.6%,也比今年的第一季度高出了0.6%
这个就是公司的整体用户表
这里我们看到了公司的整体用户是成长的,而且,总用户终于破1000万名了
唯一没有成长的是Postpaid的拨打电话的消费方面没有成长,从第一季度平均每个用户打了431分钟,下跌至每个用户419分钟,不过,平均postpaid的每月电话费都还是在RM 85左右
好消息
不知道大家看到这个标题会不会觉得怪怪的?
不过,这的确是好消息,而且,我相信是每个DiGi的股东都关注的事件,那就是有关于的资本回退的事情,管理层已经成功地透过了高级法院的通过,允许把钱派给股东了

公司管理层相信会在第四季度或者更早以前派发给股东,看来大家不用再盼望还要多久了,预计最迟是在公布下两个季度的时候就会一起公布了
个人看法
看到了以上的种种迹象都表示了公司的用户都在成长,而且,营业额的成长幅度还算不错,虽然很多同行的业绩还没公布,不过,我个人仍然看好DiGi可以在电 讯业里持续成为表现最良好的公司,而且,低债务、高现金又肯派发股息给股东的公司让我本身很满意,用户和营业额方面没有看到衰退的迹象我目前还会继续持有
股息预测方面,老实说第二季度派发5.9 sen的股息实在是令我感到意外,甚至是说超出我的预测,现在两个季度的股息就拥有了11.8 sen,去年第四季度派发了6.5 sen,我个人大胆预测,不排除接下来的两个季度都派发超过5.9 sen或者到达6.5 sen的股息,让全年股息达25 sen(不包括资本回退),不过,这只是我个人预测,不过,相信今年最少都会有20 sen的股息,如果以年头RM 4的价格买入,周息率仍然有5 %的回酬,以高本益比的股来说,这股的股息已经非常的理想了,加上目前的股价已经上涨了10%,今年的回酬相信仍然会让投资者满意
PS:此文章纯属个人预测,作者不为任何上的投资亏损或者盈利作出任何负责
订阅:
博文 (Atom)