2013年3月7日星期四

GAB现金流看一看


今天稍微看了一下GAB的现金流量表
这张是今年首半年的


首半年的营运盈利有RM 182,337,000 按年增长了3.87%,比起净利只增长了1.61%来的好
在扣除了资本开销和税务支出的情况下还剩下RM 128,692,000,比起去年同期是下滑了3.22%
今年首半年的现金流其实比起去年的滑落了

RM 128,692,000/302,098,000=42.59 SEN

再来看看去年全年的现金流表


去年全年现金流有RM 305,681,000,按年增长了6.77%,比起净利增长了14.34%来的逊色
在扣除了资本开销和税务支出的情况下还剩下RM 196,915,000,比起去年按年增长了1.28%
这是去年全年的净现金流,比起去年的净利RM 207,399,000还要少

RM 196,915,000/302,098,000=65.18 SEN

今年首半年的净利RM 122,989,000,自由现金流RM 128,692,000
而且,今年的特点就是公司宣布了要把最少85%的派息率上调至90-95%左右,就是公司会把更多的盈利拿来派发给股东
因此公司的估值今年开始大幅走高了,但是,公司的现金流还是有点失色,这是我比较在意的地方
假设今年的现金流会有所改善的话,那公司提高派息率之余还有能力储存现金来抵债,不过,公司的债务基本上还没到达很危险的地方
42.59*2=85.18
如果今年的现金流能够有85 SEN的话,那目前的估值也处在PE 20阶段而已,对有稳定派息政策的公司来说在大马这样的估值并不是很离谱
GAB的产品市占率非常稳定,头号竞争对手皇帽目前还是很难跟它匹敌
不过,两家的销售额成长似乎都很缓慢,大马的啤酒市场是否真的已经饱和了?这点就大家自己去观察好了

2013年2月6日星期三

DiGi2012年第四季度分析报告

营收报表


这里我们看到了,公司第四季的营业额是增长了5.42%,全年的话是增长了6.65%
这里我也看到了,公司的其他收入减少了,折旧增加和公司借贷成本、营运开销和需要缴付的税务增加了,这些都是导致净利下跌的原因
尤其是税务支出,2012年第四季度的税务增加了很多,而且,去年同期是得到奖励的,反而不用交税
有关于税务方面的问题,管理层也有列出来

税务报表


公司有些Deferred Tax需要缴付,文章里面也有提到公司今年的税务支出是税前盈利的31.7%
关于Deferred Tax的细节,我也不是很清楚,大家去请教专业的会计师吧 

资产负债表


资产与负债方面,公司目前手持的现金达--RM 708,856,000,这个比起2012年第三季度的要少了很多
最大的因素我相信是派发特别股息所致
来看看借贷方面短期的--RM 185,873,000
长期的借贷达---RM 894,276,000
目前手持的现金是完全无法抵消借贷了,不过公司的债务仍然不是很高,所以这方面不需要担心 

现金流量表


公司的营运税前盈利目前是达RM 3,150,554,000,比起去年全年是增长了4.18%
不过,资本开销和需要缴付的税务就增加了


这张现金流量表我们就看到公司借了一笔5亿的借贷,还了1.5亿的债务和用了超过23亿的资金来派发股息
所以,公司整体的现金流还不够抵消所有的支出,所以还要倒扣公司的现金3亿多,这就是公司现金减少的因素

用户数目


公司的用户持续的增加,这个季度的用户还比上个季度增加了19万名用户
只是Broandband方面的用户减少了很多


公司管理层有提到,公司这个季度的开销增加
主要因素是因为在销售收集的配套和国际通话面对竞争的情况下让公司的开销走高
公司的资本开销也让公司的2G覆盖率达到95%,和3G的覆盖率从上一季的59%提升至67%

展望未来


展望未来方面,公司管理层提到公司数据业务的收入正在快速成长
不过,语音和信心业务的收入仍然还是公司很重要的收入,因此公司将继续加强这两项业务的领域
公司也将在今年2013年的下半年推出LTE服务,3G业务也将在年尾达到80%覆盖率
公司的目标是发展一个以数据业务为主要收入
由于竞争会很激烈,所以,公司会优化自己的基础成本
公司管理层也相信公司的收入在新的一年仍然可以保持5-7%的增长幅度
保持良好的现金流来回馈公司的股东也是管理层的目标之一,基本上公司的管理层就是说这么多

自身看法

基本上公司管理层所承诺与股东事情都有完成了,管理层的诚信度无疑是很好的
新一年的目标我相信管理层仍然有能力完成
管理层预计今年的资本开销将达7.5亿以内做到了,营业额增长5-9%也做到了
现在新的目标,把营业额提升目标放眼在5-7%,和最少保持和2012年同样赚幅度,我相信也是没有问题的
至于增长5-7%左右的领域会不会有点缓慢,这就要大家自己去思考了
以公司的现金流来看,未来要派发超过每股盈利的股息我相信还是没有问题的
通讯业已经是现代人生活不可或缺的一样必备用品了,所以,即使大环境不好的时候,公司的收入仍然可以保持的很稳定的水平
电讯股相信是不会大起大落的,能够提供投资一个稳定的回酬,在大马的电讯领域我仍然只看好DiGi
以上就是这次的业绩分析,就这样

2012年12月13日星期四

云顶红股与拆细记录


云顶与1971年在大马交易所主板上市
1971年挂牌,IPO每股RM 2(取至冷眼前辈的书中)

1973年----10送3 (1000股变成1300股)
1973年----6配1发售附加股 (1300股变成1516股)
1973年-----2送1  (1516股变成2274股)
1974年-----3送1  (2274股变成3032股)
1975年-----4送1  (3032股变成3790股)
1977年-----1送1  (3790股变成7580股)
1981年-----1送1  (7580股变成15160股)
1990年-----Par Value RM 1 Split to RM 0.50  (15160股变成30320股)
1994年-----2送1  (30320股45480股)
2007年-----Par Value RM 0.50 Split to RM 0.10  (45480股变成227400股)

由于因为云顶已经上市多年了,无法从网络中找到详细的红股与附加股资料,尤其是附加股
基本上多年来如果只收取红股,完全不认购附加股的话,当年1971年申请IPO购买1,000股的股东收到至今也拥有195,000股
按今天的闭市价RM9.25来看的话,现在也值RM 1,803,750
冷眼前辈的书中有记载如果当年还有认购所有附加股的话,一千股是会变成至今的35万股
这还不包括1989年将云顶大马分拆上市配股给云顶股东的股票(至于配多少股给云顶股东,我也找不到相关资料了)
云顶大马基本上据我所知是没有派发过红股的,只有进行过拆细

云顶大马的红股记录

1992年-----Par Value RM 1.00 Split to RM 0.50
2007年-----Par Value RM 0.50 Split to RM 0.10

基本上云顶(3182)的业务非常复杂,涉及到博彩、酒店休闲娱乐、种植、产业发展、基建发电等
涉略的国家有大马、新加坡、美国、英国,而基建发电就是在中国的梅州湾发电厂
可以说很复杂,如果,要一个个研究的话,就要从子公司一间间去着手研究了(这里我就暂时没做这么多研究)
云顶的资产很多,也持有了很多家上市公司的股权


注明:MANAGEMENT FEE&LICENSE FROM GENTING MALAYSIA的Value我是取之于OSK的报告
注明:中国梅州湾发电厂的估值我也是取之于OSK的报告
注明:GEN SP的价格我是取之于今天的闭市价,在计算与今天SGD/MYR的汇率,今天下午5点SGD/MYR=2.5010

这股看起来资产很多,但是,股价却没有反应在价格上
也看过某些网友也把公司的现金减去借贷所留下来的净现金计算进去,这里我个人觉得公司的现金是用来周转的,所以,不能全权派发给股东,所以,就没有计算进去了
还有最近以23亿的价格把大马旗下的发电厂售卖给政府机构的,我就没计算下去了,现在发电厂就剩下中国梅州湾的了
RM 10.58如果在折价一个20%的话,大概也是值RM 8.46
云顶是云顶大马的最大股东,如果再把MANAGEMENT FEE&LICENSE FROM GENTING MALAYSIA的Value减去的话,
(RM 10.58-RM 0.735=RM 9.845)
我个人认为这应该是属于云顶大马的资产,既然已经计算了云顶大马的股权估值下去了,这部分应该减掉(虽然这张执照在大马是垄断的)
基本上公司的估值无法全面反映相信最主要的原因还是在于最近赌场的生意下滑与公司的周息率偏低所致
根据2011年云顶全年的业绩来看,每股盈利是77.52 SEN,可是,公司的每股全年股息只有8 SEN
计算以现今的股价来计算,周息率才0.864%而已,还不到1%,更比银行的定期存款3%的利息还低很多
云顶也是控股公司,钱也是要伸手和孩子们要的,我们再来看看孩子们的股息

GEN SP -1 CENT (1*1.7113*2.5010)=4.27 SEN
GEN Malaysia ---8.60 SEN (8.6*0.7549)=6.49 SEN
GEN Plantation---16.25 SEN (16.25*0.1098)=1.78 SEN
LANDMARKS 2011年业绩亏损没有股息

4.27+6.49+1.78=12.54 SEN

云顶至少有能力派发12.54 SEN的股息
基本上云顶只派发从孩子们那里得来的股息的63.79%而已
算起来真的非常少,孩子们的股息也给的很少,基本上各个子公司的财务状况都有能力派发盈利的50%以上
但是,孩子们的股息都给的很少,更何况云顶本身还有基建发电厂的盈利,所以,从孩子们得来的钱(12.54 SEN)全数派发都是没关系的,公司仍然还有很多钱
云顶与旗下的子公司如果没有制定一个固定的盈利派发股息政策的话,相信是很难得到市场给与的高估值,尤其是大环境不稳定,在没有提供稳定的周息率更是没有很好的抗跌性
如果管理层在方面肯作出改变相信会深得很多投资者的认可,缺乏了照顾股东的企业,相信都不会被投资者纳入投资选择,尤其是长期持有的投资者

PS:以上文章乃作者本身的看法,作者不为投资上的任何亏损或者盈利作出任何负责


2012年12月9日星期日

我也来写写如何接触到Investalk这个论坛的

当初我大概是在2011年的3月去开了一个CDS户口,然后倒了大约是4月份的时候我买入了我人生的第一支股票《YTLPOWER》

当初我没什么在网络上得到咨询,就连那时候是新手的我连要去下载公司的年报要怎么去下载都不知道

当时我唯一能够接触到马股的咨询唯有财经报,基本上杨忠礼电力算是很热门的股,因为,各大财经报只会不断报道他手上持有的现金,还有可以提供很高的股息

在还是新手的我的那时,由于还没弄清楚公司过往的股价走势和每股盈利的成长之下我就买入了

基本上当初的我想法很天真,因为,杨忠礼是大马的10大富豪,我相信买入他的公司要出倒闭的情况是不可能的,而且,每个季度的股息似乎很不错,加上提供的服务都是必需品

加上也相信了财经报的分析师的TP的情况下就敢敢买入了

买入后我就想,现在的咨询网络这么发达,歌星都有自己的后援会和论坛了,共粉丝们讨论
PS:我刚出社会的时候(17/8岁)也曾经是追星一族,所以知道论坛是什么样的东西

我在想股票应该也有论坛才对,后来我就在Google填上大马中文股市论坛来搜索,结果,搜索出来的第一个答案并不是Investalk,而是Cari

过后我就马上申请了一个Cari的帐号(名字也是3326),过后再里面的帖子我就看到那时候基本上Cari在股市楼里面有留言交流的会员都是属于投机型的,几乎没什么看到会员讨论财报里面的重点,后来看到有些会员还说Investalk怎样怎样,里面有不少会员是以投资为基础的,我就马上又去Google搜索出Investalk这个词

结果就来到了这里,刚开始的时候,我也是看看而已,注册后我也很少在这里留言交流,还是在Cari的时间比较多,可能是那时候觉得那里的会员回答问题很快和会员很多的关系吧,那里的帖子几乎每个会员都谈的很投入,可是一直没有高人分享财报需要注意的部分

后来过后我就越来越少游览Cari了,可以说当时资本很小,钱又被老杨的股给套住,所以,无法卖出,加上当时的观念是向着长期持有

后来我发现不少这里的会员是以基本面为主的投资者,也有不少人分享数据和张贴年报的东西与重点

但是,还是属于新手的我加上我中学时期不爱念书,所以,加上很多英文词又看不懂,所以,这里大大分享出来的精华我还是看不明白的

我在这里有一段时间几乎是上来闲逛而已,顺便看看有没有些什么Tips好拿,可以长期持有的股

后来不知怎么搞得我就到这里最高的楼,也就是单身楼,看到也有不少大大在里面吹水,后来我就跟着在里面吹水了

也因为这样我的积分才能有今天这么高,就这样来这里久了,什么帖子就去逛,也认识了不少高人和新山的股友,让我这个一直以为只有我在默默研究股票的傻小子认识了更多志同道合,目标于理想一致的股友

透过跟他们的交流让我今天能够有一个人的分析财报里面的东西,我真是要感谢这个论坛的成立和曾经教导过我的大大,没有这个论坛我也无法快速的学习到股票上的东西,真是很感谢与感恩

2012-11-24 吹水交流后分享与心得

昨天有幸的与论坛的几位高手出来见面吹水交流
里面的吹水成员有我、蛋散、鹰版主、沙米、大水鱼、Vincent1983还有Vincent的一位美女朋友和我的一位在CIMB任职Remiser的朋友
这也是我第一次与蛋散、大水鱼和Vincent见面做交流
前面就有请教了蛋散一些港股的问题,由于蛋散比较集中投资于港股的中资企业
他就有解释了中国的经济与印度的经济的不同,我们也有聊到东南亚的经济
也就有聊到马股与港股的不同
在大马上市的企业很大部分业务都是在大马而已,尤其是外资在马上市的企业,而在香港很多企业来港上市,但是,这些企业的市场是集中在海外的
就好比蛋散说明了为何要投资在中国的企业,大家都知道中国的市场和人口很庞大,拥有13亿人口
他说出中国的经济比印度发达主要是国内的基建设施完善,中国的铁路还是高速公路很多,而且,铁路能够穿行整个中国
所以,就把中国各个城市省份的距离拉近了,也让贸易很发达,因为在运输方面很方便,也节省了很多费用,一种货物在中国可以很快的流通出来

有了完善的基础设施,在运输方面就不是很大的问题,所以,一种产品可以在国内的迅速的流通出来
大马其实再建设南北大道也是做得不错,可以让我们西马的居民要去各个洲都方便,要把货物运到各个洲售卖也容易,无形中促进了我国的贸易与旅游业
大家可以想像,如果没有南北大道的话,在西马的我们要到各个洲是非常麻烦的,而且,要很耗时,还增加了运输方面的成本,对贸易业也很大的困扰
蛋散说印度没有办法这么发达就要是没有很完善的基础设施,加上国内的政治因素,各个洲属的地方政府政策不一
在中国都是统一政府,所以,要建设基础设施通往全国,在政策上能够达成共识,让国内的贸易很发达
这是印度所没有的,虽然印度的人口也是非常的多,但是,基础建设方面还没中国那么好,而且,在文化上也有差异
因为,印度也不像中国,中国的中文汉字是统一的,而印度没有,所以,在沟通与交流上的文化也有差异
所以,一家企业要进入印度市场,大家也别抱太大的希望

现在就说说东南亚的经济体,大马在东南亚的话,人口就比较少
大马人口只有2800多万,而泰国拥有6000多万,越南也是6000多万,印尼就拥有2.4亿的人口
人均收入方面虽然大马比较高,但是,相信未来会被印尼给超越
而且,印尼的人口很大部分都是年轻人,所以,经济会很有活力
人均收入很重要,这可以反映一个国家的消费力,国内消费对于刺激经济有了很大的作用

谈回投资中资企业,蛋散就有聊到他投资的安踏体育
安踏体育主要是集中生产在篮球方面的用品,而李宁则是羽球,但是,蛋散选择了安踏,至于在中国哪儿方面的运动用品比较受年轻人的欢迎,这就要大家自己去做功课了,其实,这两家企业都很好,跟蛋散的交流大概就是这么多,由于后半段都是我跟鹰版主交流比较多,所以,与蛋散的交流我就说到这里了

跟鹰版主,我跟他聊了一些种植业和Power Root
其实,就是聊一些平时大家做功课方面的交流,鹰版主给我看了他做得功课
基本上就是聊到Power Root的营收有增加,但是,公司的应收帐款项也提高很多
公司在收帐能力方面不是很好,这方面比较需要注意,但是,公司在成本转嫁和成本控制方面也是做得不错
如果收帐方面做得好的话,这只股会很有潜力
还有就是聊到一些港股课题,好像在什么网站看新闻、资讯方面
港股公司很多,要怎么下手研究,慢点还会约出来,大家交流一下港股方面的功课要从什么领域一起研究
慢点可能我和鹰版主会一起探讨一些香港和中国金融企业

最后就是讨论一些最近马股比较热门的话题,好像大蓝筹有资金撤离的现象
还有一些投机Call Warrant与Put Warrant方面的东西,不过,最后还是聊到,投机很难长期都赚到钱
所以,还是要大家投资正道比较好,投资也有很多方法,大家也可以学学冷眼前辈的保留免费股的作法
好啦,要说的就是这么多,我也只记得这么多了,有什么忘记了,昨天有去聚会的朋友不妨也分享一下

我对财政预算案对DiGi的影响和看法

最近到各大的商场逛街的时候,都看到很多DiGi的代理门市都换上新面孔了
生意也都还算不错,但是却想到了另外一个问题了
相信大家平时有注意的话,都看到DiGi门市上门的客户都是年轻的一代,而且很大部分还是华裔
不久前首相也公布了2013年的财政预算案
当然,里面就有包括给与年轻一族购买智能手机的回扣

我也发现到其实身边不少有人,还有很多年轻华裔一族并不知道这项措施  
就算知道了,有部分的年轻一族也认为华裔通常都无法享有这项回扣的 
现在痛疼得问题来了,那DiGi的用户平时看到多数都是华裔的年轻一族
现在政府这项计划到底对DiGi能不能受惠? 
年轻的华裔一族对明年购买智能手机的欲望又有多强烈呢?

如果事情真的是像我预测般的话,DiGi可能无法得到很大的受惠了 
相反吸引得到有族同胞的Celcom可能受惠最大 
当然,我相信DiGi的管理层也会想办法让客户群知道这项措施,但是,成效有多大?我就不敢的去预测了 
也许这只是我自己的凭空想象而已,相信还是有办法受惠也不一定,目前还是要看管理层怎么去看待这件事
比起智能手机的回扣,我个人更有兴趣4G LTE的执照几时才发放给DiGi
之前看到访问DiGi总裁的报道,CEO说有关单位要明年的1月1号才开始发放相关执照给业者
经过之前3G的案件,有不少投资者担心政府未必会发放执照给与DiGi
但是,我相信也许这样的事情发生的可能性不会很大,毕竟DiGi的大股东当初用股权换的3G执照的时候,应该还有谈好其他的条件,相信应该不会再为难DiGi,当然实际的情形是怎么样我也不清楚,不过,我相信这件事情的发生的可能性应该减低很多了

2012年10月30日星期二

金沙中国

金沙中国

金沙中国于2009年11月30日上市于香港交易所,在主板挂牌
IPO每股价格为HKD 10.38,每手交易400 股,属于香港B股
公司目前股票总数达-8,056,492,000

公司业务简介:

公司目前是澳门最大的综合度假村经营商,经营4家综合度假村
包括位於澳門半島的澳門金沙,以及設於路氹的澳門威尼斯人、澳門百利宮及金沙城中心,加上支援該等物業的其他業務,包括往來香港與澳門的金光飛航高速渡輪服務。

以下是4家综合度假村的详细资料


很明显的,最早开业的是澳门金沙接着就是威尼斯人、百利宫和金沙城中心
上面也清楚地看到了公司的酒店客房、博彩桌和角子机的数量等等

2008-2011年之间的业绩、财务状况表


注明:2011年每股股息是HKD 1.16,分两次派发,每次派发HKD 0.58,根据公司财报计算是每次派发0.075美元

注明:Trade and receivables和Trade and payables我是分别取之于流动资产和流动债务所记载的部分而已,公司的非流动资产与债务也有Trade and receivables和Trade and payables


基本上我们都看得出08年至11年间公司的营业额、净利都是保持成长的,利润率也在相对的走高
这里我们也看到公司的债务是相当庞大的,不过,财务状况有一直在改善的状况出现,资产对债务的比例也在逐渐的走高
不过,还是无法被纳入净现金公司,所以,财务状况还需要在注意注意

2012年首半年的业绩表现-营收报表


这张是公司最近的2012年首半年的业绩表现,目前我们看到公司的营收仍然持续在成长,但是,净利却下滑了,主要我们看到公司的开销增加了,导致盈利下滑
半年的业绩报表,管理层有交待盈利下滑的原因
‧ 與二零一一年上半年的539,500,000 美元(4,198,800,000 港元)比較,本集團於二零一二年上半年的利潤下跌18.5%至 439,800,000 美元(3,411,400,000 港元)。未計有關第七及第八地段及澳門威尼斯人太陽劇團表演閉幕的減值虧損及有關金沙城中心的開業前開支,經調整利潤由二零一一年上半年的 561,700,000 美元(4,371,500,000港元)增加20.3%至二零一二年上半年的675,800,000美元(5,242,000,000港元)

就是关闭太阳剧团和金沙城中心开幕导致公司的开销增加,所以,净利因此而下滑

各方面业务表现图


这里就看到公司各方面的营收表现图,基本上都处在双数为数成长的阶段,除了酒店客房,剩下的都保持着非常的成长速度

各方面业务的EBITDA图


基本上公司跟方面的业务都在赚钱,渡轮及其他业务方面仍然保持着亏损,但是,亏损幅度有所下降,算是好现象吧

资产负债表


这里我们看到公司的资产方面是有所减少的,最大的原因相信还是现金减少了的关系
目前公司手持净现金大-USD 1,360,340,000

目前我们看到公司的借贷有所减少,但是,减少不多
目前长期借贷达-USD 3,221,532,000
目前短期借贷达-USD 47,845,000

现金流量表


基本上公司的EBITDA是成长的,但是,今年的开销大增,导致公司的资本开销大幅上扬,所以,今年公司的盈利减少,至于为什么开销大增,上段已经说过了

公司的单一最大股东


公司最大的持有人就是美国拉斯维加斯金沙集团主席和金沙的子公司共同持有,一共持有金沙中国5,657,814,885股或70.3%的股权

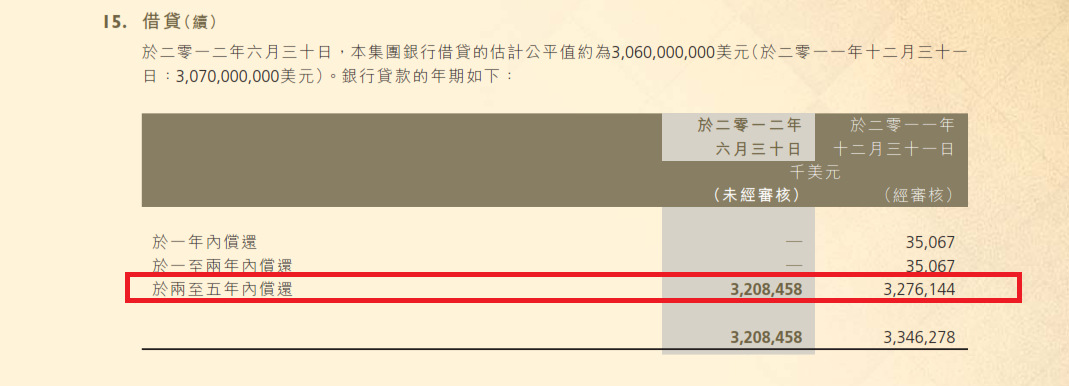
借贷


目前公司32亿的借贷,基本上都是长期借贷,几乎所有都是超过2-5年才需要偿还,所以,相信公司短期内还不需要偿还大型的借贷

本身的看法

我本身对金沙中国的看法保持谨慎的态度,主要是因为公司的债务仍然处于不是很健康的水平,加上担心澳门的博彩收入到达饱和的状态
但是,目前公司仍然打算在澳门建设第五家赌场,相信是看好亚洲日益蓬勃的旅游业和中国人民日益富有对休闲娱乐的需求持正面的看法
主席在2011年年报有说过,澳门的旅客人数一直在持续的增长,而且,中国旅客占大部分
基于我对金沙集团的了解,公司走的都是中上阶层的赌客,而且,我相信以金沙的经营方式有办法维持澳门最大的赌场经营商,毕竟金沙目前在新加坡经营的赌场市占率仍然处于优势
中短期内我个人对澳门的博彩业也是持正面看法,相信仍然有上涨的空间,至于派息方面我对公司保持谨慎的态度,毕竟公司的债务仍然太过庞大了,虽然公司2011财政年派发超过盈利的股息,但是,仍然还需观望
我想公司如果肯开始派发股息的话,我相信会很慷慨,毕竟母公司金沙集团的派息也不差(愈60%的派息率)
如果等到澳门博彩业发展至饱和状态,公司还清了所有的借贷,搞不好也能够成为一个派发股息至少90%的公司
今年的股息还没公布,就来期待看看公司今年会不会公布股息
以每股净赚14 cents美元(相等于HKD 1.09)来计算,26/10/12闭市价HKD 30.00目前本益比处在27.52倍,澳门的同行的本益比几乎都处在这个水平
值不值得投资,各位就要自己去观察了

PS:以上文章乃作者本身的看法,不鼓励做任何买卖,作者不为任何投资上的盈利和亏损作出任何负责